Meta 2026 年二季度的财报写得很直白:平均每条广告的价格涨了 12%,连续第二个季度。
所以拆 Google 之前,我心里默认的答案是:差不多。
我 2013 年开始投谷歌广告,再往前一年就在做 B2B 站的 SEO,跟 Google 打了十几年交道。做外贸找询盘,绕不开它。
结果翻完 Alphabet 的 10-Q,答案跟我默认的不一样,而且得分成两半说:
- 搜索广告:平均点击单价同比只涨 3%,涨幅连续几期在放缓
- 联盟展示广告:单次展示价格同比涨 13%,是前三期的两倍多
另外还有一个比单价更值得看的数:这个季度,Google 的资本开支超过了经营现金流,回购是 0。
下面一项一项拆,所有数字都能在 SEC 报送的原文里找到。
一、先把「谷歌广告」拆开
很多人说「谷歌广告」,脑子里想的是搜索广告。但 Google 的广告收入,财报按广告出现的位置分成三块(单位:亿美元):
| 2025 Q2 | 2026 Q2 | 同比 | 占广告收入 | |
|---|---|---|---|---|
| 搜索及其他(搜索、Gmail、地图、Play) | 541.90 | 632.71 | +16.8% | 77.5% |
| YouTube 广告 | 97.96 | 110.55 | +12.9% | 13.5% |
| Google 联盟(第三方网站和 App) | 73.54 | 73.03 | -0.7% | 8.9% |
| 合计 | 713.40 | 816.29 | +14.4% |
两个要注意的地方:
第一,分类是按位置,不是按你后台开的广告系列类型。 购物广告、效果最大化(PMax)这类系列,花费会分散进这三块里。
第二,Google 只给了其中两块的量价拆分。 搜索给了点击量和点击单价,联盟给了展示量和单次展示价格,YouTube 没有披露,所以 YouTube 这篇不拆。
二、搜索:点击在涨,单价的涨幅在降
这张表不在新闻稿里,在 10-Q 第 47 页「Monetization Metrics」。我把前几期的 10-Q 也翻出来,拼成了一条线(同比变化):
| 2025 Q2 | 2025 Q3 | 2026 Q1 | 2026 Q2 | |
|---|---|---|---|---|
| 付费点击量 | +4% | +7% | +13% | +13% |
| 点击单价 | +8% | +7% | +5% | +3% |
2025 Q4 只在 10-K 里有全年数据(点击 +6%、单价 +7%),没有单季,所以表里不列。
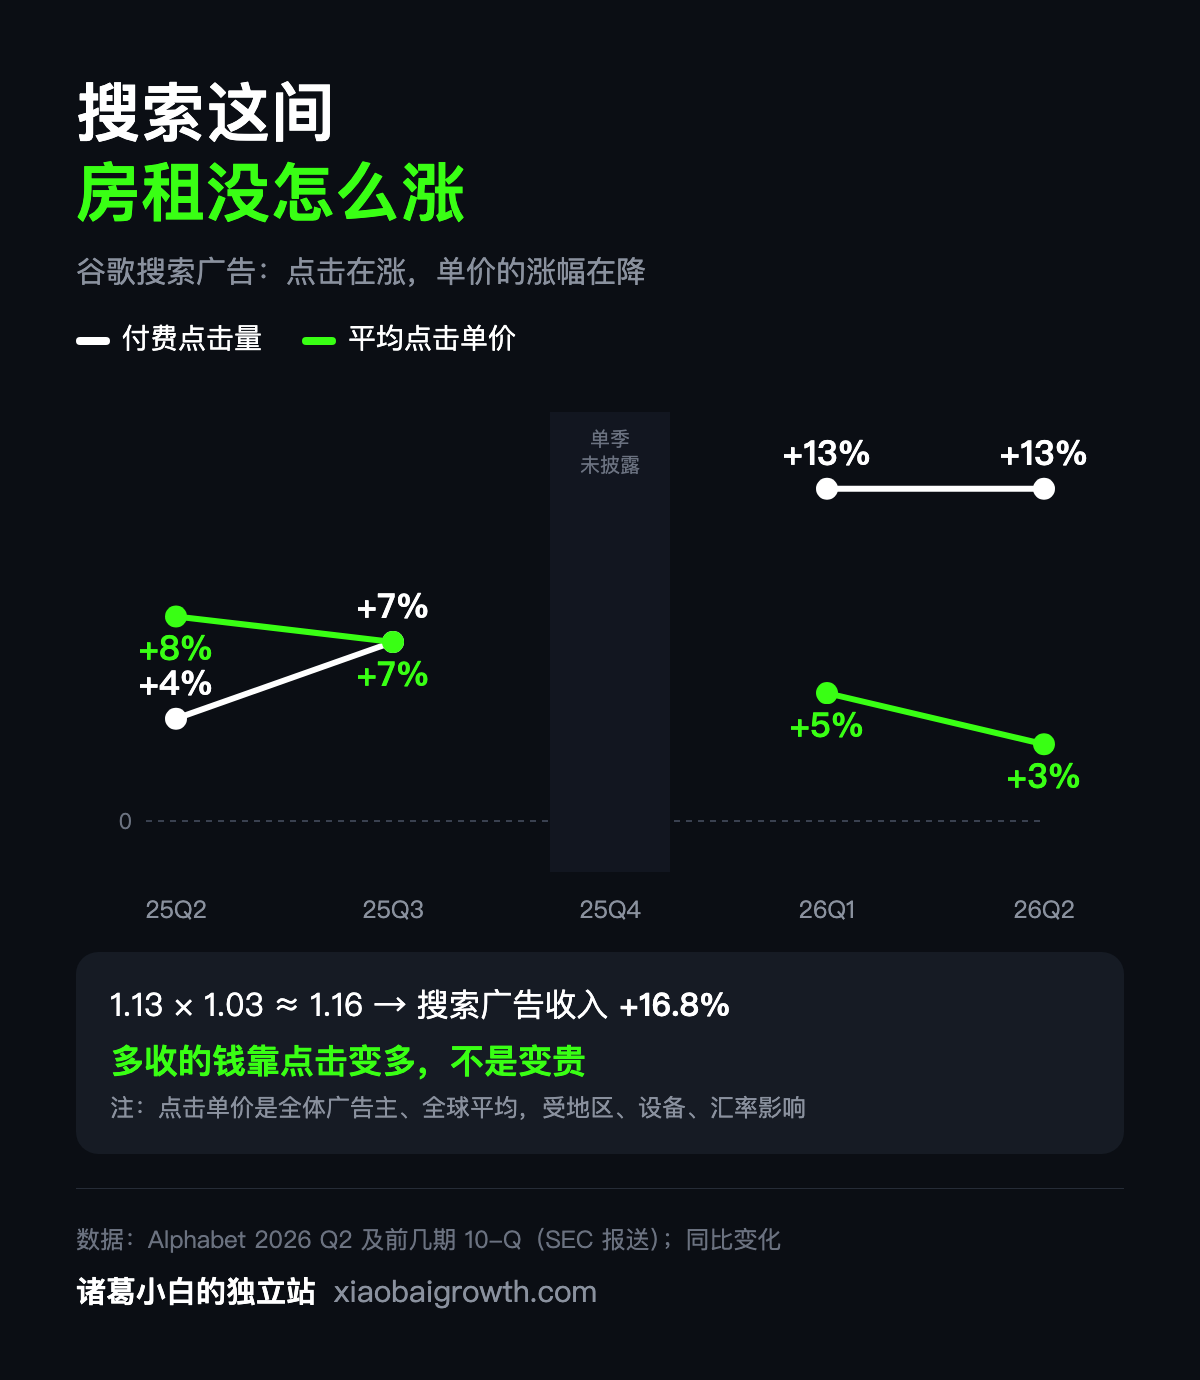
验算一下:1.13 × 1.03 = 1.164,跟搜索及其他收入 +16.8% 大致吻合。点击单价只按点击带来的收入算,所以有一点口径差,正常。
结论很清楚:搜索广告多收的钱,主要来自点击变多,不是每次点击变贵。
点击为什么变多?CEO 皮查伊在新闻稿里的原话是:「Our popular AI features are driving Search query growth.」AI 功能在带动搜索量增长。10-Q 里的解释是移动端使用增加带来的搜索量增长、广告主支出增长,以及广告形式和投放的改进。
但这个 3% 有一个必须说清楚的限定:它是全体广告主、全球所有地区的平均数。 10-Q 写明点击单价受设备构成、地区构成、汇率等因素影响。它不代表你投的外贸关键词只涨了 3%。
三、联盟展示:展示在跌,单价在加速涨
同一张表的下半截:
| 2025 Q2 | 2025 Q3 | 2026 Q1 | 2026 Q2 | |
|---|---|---|---|---|
| 展示量 | -6% | -5% | -9% | -12% |
| 单次展示价格 | +6% | +6% | +6% | +13% |
连续三期稳定在 +6%,这个季度跳到 +13%。展示量则从 -6% 扩大到 -12%。
10-Q 对联盟收入下降给的原因是:AdSense 收入减少,部分被 AdMob 增长抵消。
联盟只占广告收入的 8.9%,但如果你投的是展示广告、再营销,这个 13% 比搜索的 3% 更接近你的账单。
所以「谷歌广告有没有涨价」的准确回答是:
搜索平均单价涨得很慢;展示广告单价在加速上涨,方向上接近 Meta 同季的 +12%。
(Meta 是「平均每条广告价格」,Google 联盟是「单次展示价格」,口径不同,只能比方向,不能比高低。)
四、搜索为什么不急着涨价
把两家的主业利润放在一起:
| Google Services 营业利润 | Meta 应用家族营业利润 | |
|---|---|---|
| 2026 Q2 同比 | +19.6% | -6% |
| 同期广告价格指标 | 搜索点击单价 +3% | 平均每条广告价格 +12% |
Google Services 营业利润 395.44 亿美元(去年 330.63 亿),利润率从 40.1% 升到 41.8%。而且这个季度 Services 分部还计提了一笔 15 亿美元的诉讼赔偿(瑞典 PriceRunner 案),剔除后利润率约 43.4%。
一个主业利润在跌,一个在涨。我在拆 Meta 那篇里的判断是:Meta 广告业务利润在降,这笔账只能从广告位上收回来。Google 这边主业还在增长,搜索端暂时没有这个压力。
放到十年看:单价每年 +12%,十年是 3.11 倍;每年 +3%,十年是 1.34 倍。
但我说的是「暂时」。原因在下一节。
五、压力在现金流量表里
利润表很好看,现金流量表是另一回事(单位:亿美元):
| 2025 Q2 | 2026 Q2 | |
|---|---|---|
| 经营现金流 | 277.47 | 390.69 |
| 资本开支 | 224.46 | 449.24 |
| 自由现金流 | 53.01 | -58.55 |
| 股票回购 | 132.38 | 0 |
| 发行普通股 + 强制可转换优先股(净额) | 0 | 495.62 |
资本开支同比翻了一倍,超过了经营现金流。Google 自己在新闻稿里算的自由现金流,近四个季度是:
245 → 246 → 101 → -59 亿美元。
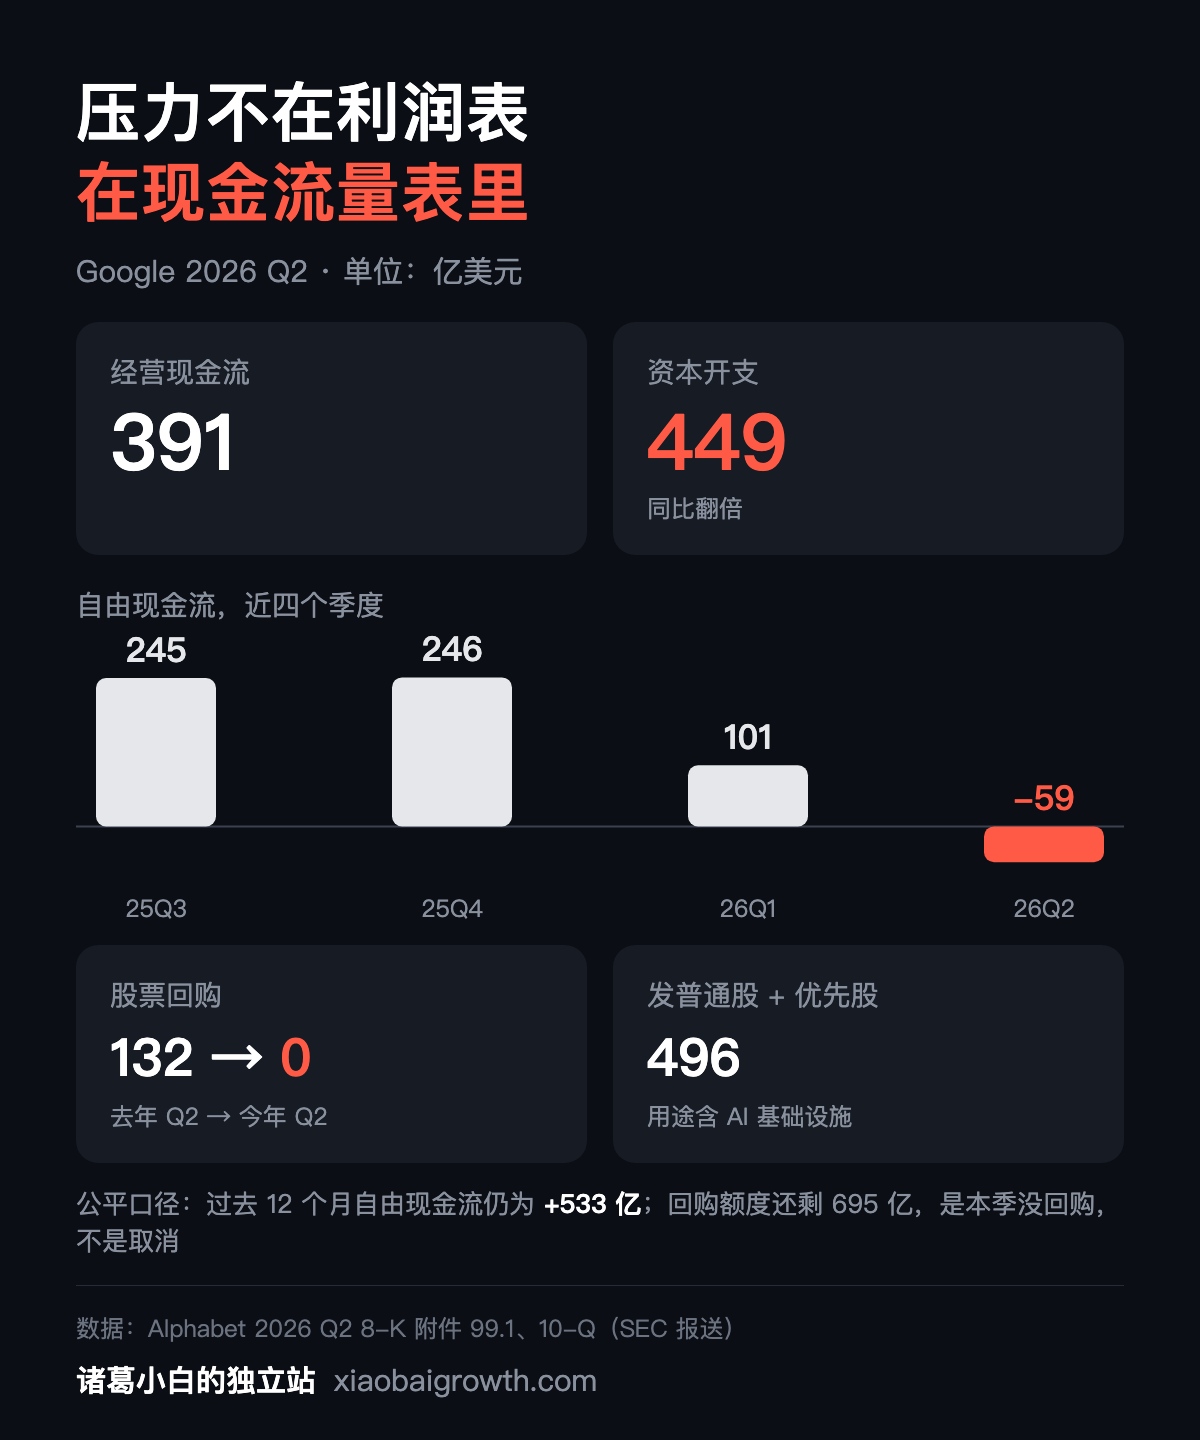
回购从去年同期的 132 亿降到 0。6 月份还发行了普通股和强制可转换优先股,净得 496 亿美元,原文写的用途包括「用于扩大 AI 基础设施和全球算力的资本开支」。
公平起见,三个平衡口径必须带上:
- 过去 12 个月自由现金流合计仍为正 532.73 亿美元,不是缺钱
- 2025 年 4 月批准的 700 亿回购计划还剩 695 亿额度,本季是没执行回购,不是取消
- 8-K 和 10-Q 里没有全年资本开支的量化指引,所以我不写「全年要花多少」
顺带拆掉一个数:每股收益 +294%
新闻稿开头写着每股收益 +294%。这个数是真的,但跟广告生意关系不大。
本季其他收益里有 990 亿美元股权投资净收益,10-Q 说主要来自 SpaceX 和一家私人公司的未实现收益。新闻稿附注写明,这一项让每股收益增加了 6.26 美元——整个季度每股收益才 9.11 美元,三分之二以上是它。
看广告业务,这个口径直接不用。
六、一个推断:折旧是延迟到账的账单
先说明,这一节是我的推断,财报里没有这么写。
资本开支不会一次性进利润表,而是在之后几年里摊成折旧。本季 Google 的折旧已经从 49.98 亿涨到 71.04 亿,+42%。
所以我的判断是:
- Meta 的压力已经进了利润表(应用家族营业利润 -6%),所以价格现在就在涨
- Google 的压力目前主要在现金流里,会随着折旧一个季度一个季度地进入利润表
Google 搜索现在不涨,不等于以后不涨。 下个季度的 10-Q 出来,搜索点击单价是继续从 3% 往下走,还是掉头往上,是验证这个推断的第一个信号。我会第一时间对。
七、三家放在一起看
| 价格指标 | 同比 | 来源 | |
|---|---|---|---|
| Meta | 平均每条广告价格 | +12% | 财报直接披露 |
| 亚马逊 | 每件商品对应的广告费 | +7.9% | 我按付费件数归一化算的 |
| Google 搜索 | 平均点击单价 | +3% | 10-Q 披露 |
| Google 联盟 | 单次展示价格 | +13% | 10-Q 披露 |
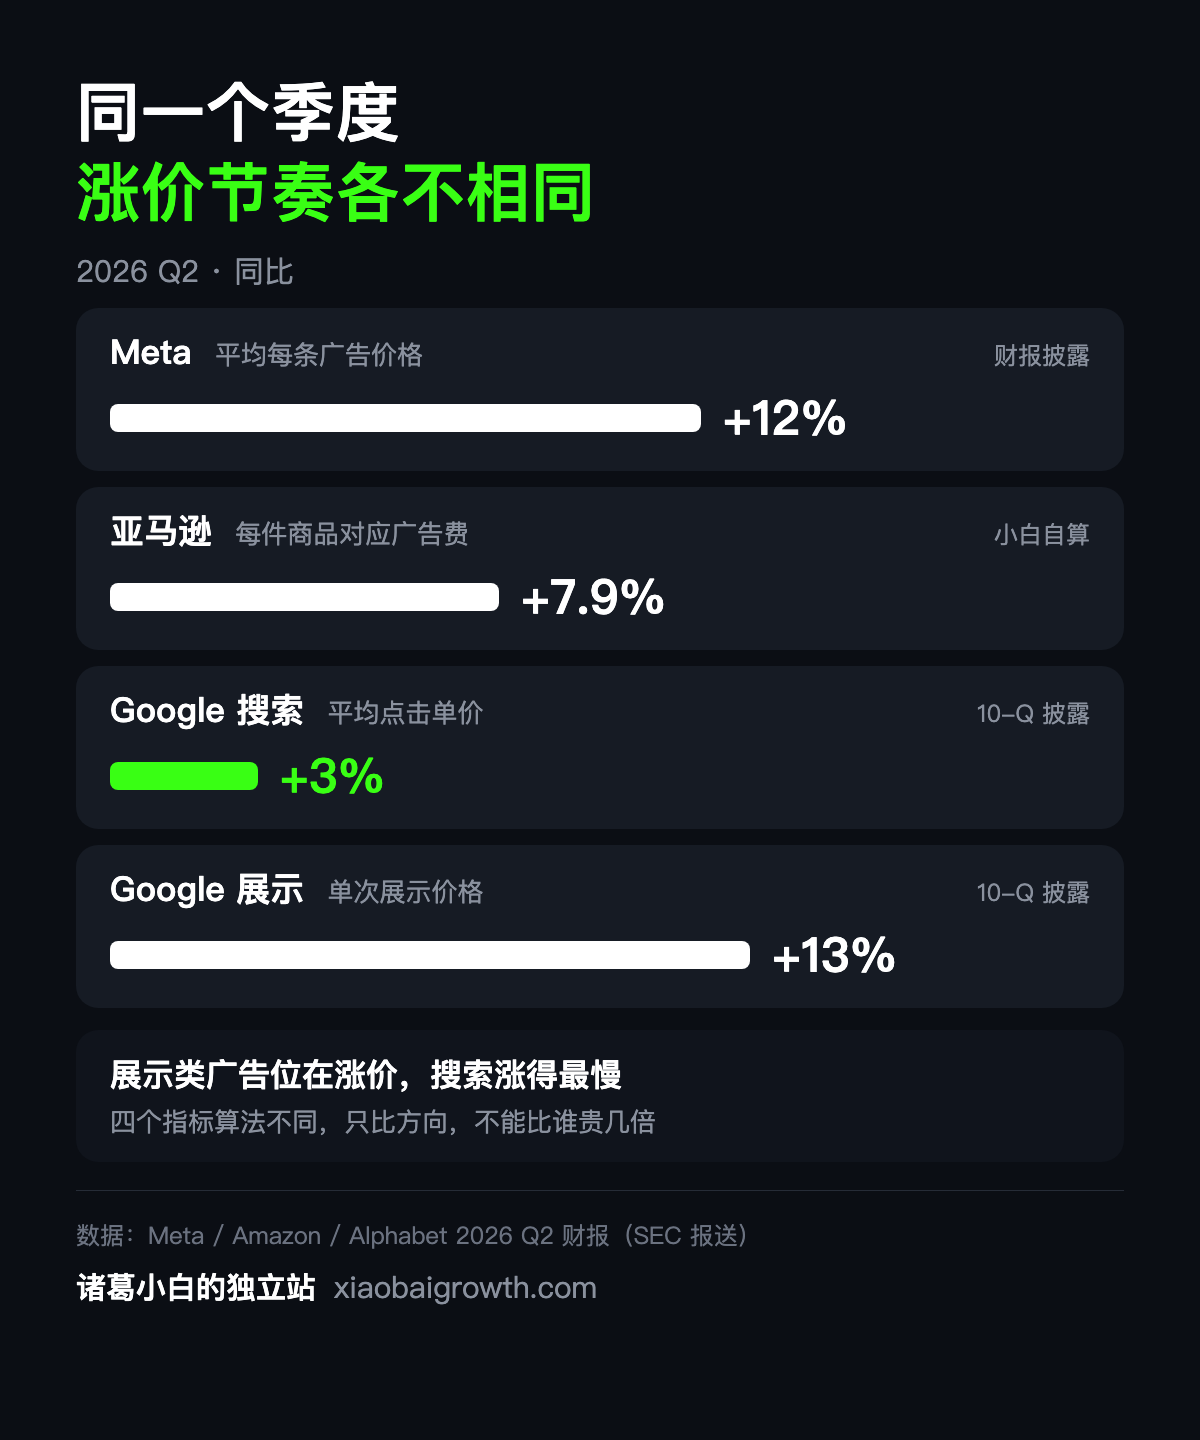
四个指标算法都不一样,不能说谁比谁贵几倍。但方向能看出来:展示类的广告位在涨价,搜索涨得最慢。
八、落到你的账户上
第一,按广告系列类型分开,跟财报比。
搜索系列拉出去年 Q2 和今年 Q2 的平均点击单价,跟 3% 比;展示、再营销系列拉千次展示费用,跟 13% 比。
如果你的涨幅远远超过这两个数,更可能是你所在关键词或受众的竞争在变——同行在加价,而不是 Google 整体在涨。该调的是关键词、受众和出价结构。
第二,看你的搜索点击量有没有跟着涨。
Google 搜索整体点击 +13%。如果你的点击量没涨,说明新增的那部分搜索没流到你这里,这比单价更值得查。
第三,别把获客押在一种广告位上。
同一个季度,不同平台、同一平台的不同广告位,涨价节奏完全不同。我接触的做得稳的外贸和跨境卖家,大多是几条线一起跑:搜索、社媒、SEO、平台站内广告混着来。问题从来不是「选哪个」,是「配比多少」。
我接代运营客户的硬门槛还是那两条:有品牌意识,供应链过硬。不确定自己的站现在什么水平,可以先用独立站体检工具免费跑一遍。
九、一句话总结
Google 2026 年二季度的账本写了三件事:搜索的单价没怎么涨,展示的单价已经在加速涨,而 Google 自己正在花比经营现金流更多的钱建 AI 基础设施。
前两件决定你今年的账单,第三件决定你之后几年的。
财报原文我整理好了
这篇里的数字出自两份文件:Alphabet 2026 年第二季度 8-K 附件 99.1(2026 年 7 月 22 日报送 SEC)和 10-Q 季报(7 月 23 日报送)。点击单价和展示单价的历史趋势,出自 2025 Q2、2025 Q3、2026 Q1 各期 10-Q 和 FY2025 10-K。
原文我存下来了。想要的加我微信 Call17391133607,备注「Google财报」,我直接发你。
这篇里没有一个数字来自二手报道。 写的时候还核掉了我自己笔记里的一个数:Google 广告收入增速一开始记的是 14.5%,对原文算出来是 14.4%——14.5% 是整个 Google Services 的增速。
你自己看原文,比看任何人的解读都靠谱,包括我这篇。